 В России появятся настоящие кредитные карты
 Теневая экономика мира
 По тонкому льду экономической стабильности
Кредит для ИП и малого бизнеса: почему банки отказывают и как это обойти
2 октября 2026 г.
Знакомая для многих предпринимателей картина: бизнес работает, заказы идут, но деньги на рост взять негде, банк отказывает или одобряет столько, что и смысла нет. Обидно вдвойне, когда тот же банк охотно даёт в кредит телевизоры физлицам. Почему так устроено и что с этим делать: разберём по полочкам.
Почему банк смотрит на малый бизнес настороженно
Банк — машина консервативная. Его идеальный заёмщик наёмный сотрудник с белой зарплатой и десятилетним стажем: всё прозрачно, всё предсказуемо.
Малый бизнес другой:
- он может быть молодым, без истории, на которую банку можно посмотреть;
- часть денег проходит мимо расчётного счёта — наличными или на личную карту;
- прибыль «на бумаге» часто минимальна: владелец законно оптимизирует налоги, но банк видит «бизнес почти ничего не зарабатывает»;
- судьба бизнеса завязана на одном человеке — на владельце.
С точки зрения банка это не вредность, а простая арифметика риска. Хорошая новость: почти со всеми этими «но» можно работать.
Самые частые причины отказов
Пройдёмся по списку, узнаете себя хотя бы в паре пунктов.
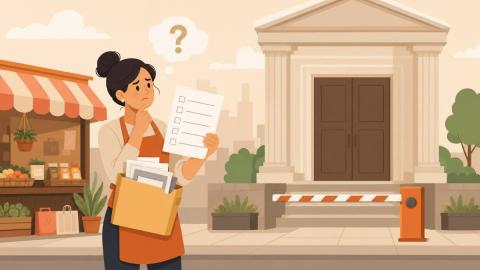
Первая — бизнес слишком молодой. Банки предпочитают компании и ИП, которые работают уже какое-то время, обычно от полугода-года и больше. Совсем свежим стартапам деньги дают неохотно и, как правило, только под залог или поручительство.
Вторая — обороты мимо счёта. Классика: заказы есть, а деньги приходят на личную карту или наличкой. Банк видит пустой расчётный счёт и делает вывод: стабильной выручки нет.
Третья — «красивая» оптимизация налогов. Чем меньше официальная прибыль, тем хуже бизнес выглядит в глазах банка. Налоговой хорошо, банку — плохо.
Четвёртая — долговая нагрузка владельца. Банк смотрит не только на компанию, но и на человека: если у собственника несколько личных кредитов, риск для банка умножается.
Пятая — отрасль. Часть видов деятельности банки считают рискованными: например, некоторые виды торговли, посредничество, сезонные услуги. Это не приговор, но требования будут жёстче.
Шестая — нет залога и поручителей. Для крупных сумм и молодого бизнеса банк просит что-то осязаемое: недвижимость, технику, личное поручительство собственника.
Седьмая — ошибки в документах и спешка с заявками. Несколько отказов подряд за короткий срок портят картину: банк видит, что вам уже отказали другие, и начинает нервничать сам.
Как банк оценивает бизнес
Если упростить до сути, банк смотрит на четыре вещи:
- обороты по счёту: насколько регулярно приходят деньги, какого они размера, сколько у вас контрагентов;
- налоговую дисциплину: нет ли долгов, сдаётся ли отчётность вовремя, какова налоговая нагрузка (слишком низкая — сигнал о «серых» схемах);
- собственника как физлицо: кредитная история, долги, судимости по финансовым статьям;
- модель бизнеса: на что идут деньги и как они вернутся.
Понимание этой логики, уже половина успеха: заявку можно подготовить так, чтобы банк увидел нормальный, живой бизнес.
Что поправить перед заявкой
Хорошая новость: большинство слабых мест лечится, причём без всяких хитростей.
- Прогоняйте основные обороты через расчётный счёт. Пусть банк видит реальную картину выручки, а не пустой счёт.
- Не выводите официальную прибыль в ноль. Баланс между налогами и прозрачностью ваше управленческое решение, но банк должен видеть, что бизнес зарабатывает.
- Наведите порядок в своей кредитной истории. Владелец почти всегда идёт поручителем, а значит, ваше прошлое как заёмщика тоже взвешивается.
- Не подавайте заявки веерно. Одна-две продуманные лучше, чем десять за неделю с отказами.
- Подготовьте смысл кредита. «На развитие бизнеса» не ответ. «На станок, который добавит выручки и окупится за год» — ответ.
Какие бывают кредиты для бизнеса
Чтобы говорить с банком на одном языке, полезно знать основные форматы:
Оборотный кредит. Деньги на текущую деятельность: закупить товар, сырьё, перекрыть сезонную просадку, заплатить аренду. Самый ходовой формат.
Инвестиционный кредит. На развитие: оборудование, ремонт, открытие новой точки. Срок длиннее, суммы больше, чаще нужен залог.
Овердрафт. Разрешение уходить в минус по счёту в пределах лимита. Удобно закрывать кассовые разрывы между оплатами и поступлениями.
Кредитная линия. Лимит, из которого можно выбирать частями по мере необходимости. Гибко, но требует дисциплины.
Формат подбирается под задачу: одному нужно закрыть сезонный разрыв, другому купить станок. С этого и начинается грамотный подбор.
Когда нужны залог и поручительство
Логика простая: чем больше сумма и моложе бизнес, тем вероятнее банк попросит дополнительное обеспечение.
Поручительство собственника. Владелец отвечает по кредиту личным имуществом. Для малого бизнеса это стандарт.
Залог. Недвижимость, техника, транспорт, оборудование. С залогом суммы выше, а ставки ниже.
Гарантийные программы. Существуют программы, где часть риска берёт на себя гарантийная организация — банку проще одобрить, а бизнесу проще войти в кредит.
Как брокер помогает получить финансирование
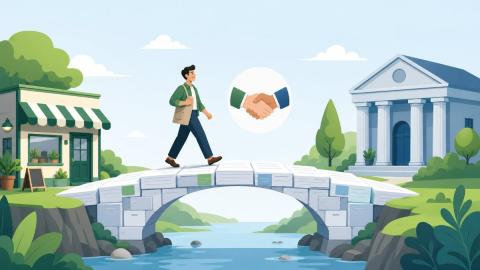
Проблема бизнес-кредитования в том, что переменных слишком много: требования банков, программы, документы, профиль компании и профиль собственника. Владелец бизнеса обычно не имеет времени в этом копаться, а ошибка стоит недель и отказов.
Кредитный брокер:
- оценивает профиль бизнеса и собственника и честно говорит, какие программы реально пройти;
- подбирает банк, чьи требования подходят под вашу отрасль, обороты и возраст компании;
- помогает «упаковать» заявку: что подчеркнуть, что пояснить, какие документы приложить;
- ведёт переговоры по сумме, ставке и условиям;
- сопровождает сделку до денег на счёте.
Компания «К-Брокер» работает с ведущими банками по бизнес-направлению и берётся за кейсы, которые «на бумаге» выглядят сложно: молодые компании, ИП с наличной выручкой, отрасли, которые банки недолюбливают. Хотите узнать свои реальные шансы и программу под вашу задачу оставьте заявку на странице кредитов для бизнеса https://k-broker.ru/kredit-dlya-biznesa/. Специалист перезвонит, задаст правильные вопросы и предложит рабочее решение, а не ответ «в среднем по больнице».
Вместо вывода
Банк отказывает малому бизнесу не из вредности: он просто боится того, что не видит: прозрачной выручки, устойчивой прибыли, ответственного собственника. Значит, задача сделать свой бизнес читаемым для банка.
Прогоняйте обороты через счёт, не прячьте всю прибыль в оптимизацию, следите за личной кредитной историей, не подавайте заявки веерно и чётко объясняйте, на что пойдут деньги. А если не хочется тратить месяцы на пробы и отказы, подключайте специалиста: брокер переведёт вашу реальную ситуацию на язык, который банки понимают. Подробности на сайте компании.
 WORLD WIDE