 Карту VISA вложили в «Мобильный Кошелек»
 Россия — мировой рекордсмен денежной стерилизации
 Финансовые услуги. Соревнование технологий
Страхование вкладов: вложение в портфель доверия.
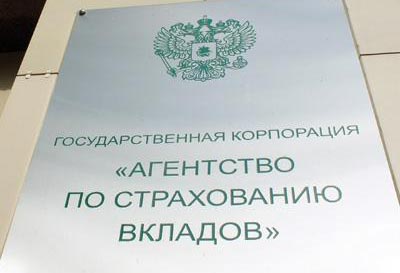
Формирование системы страхования вкладов (ССВ), на наш взгляд, можно расценивать как неотъемлемую часть реформы российского банковского сектора. Ее внедрению предшествовала значительная работа, которую провели и коммерческие банки, и Центральный банк. Кредитные учреждения были вынуждены продемонстрировать не только количественные показатели, но и качество бизнеса: эффективность риск-менеджмента, принципов корпоративного управления, системы внутреннего контроля и т.д. Высокий процент банков, вошедших в ССВ, подтверждает качественные изменения в подходах к ведению банковского бизнеса. Претерпел серьезные изменения и подход Банка России к проведению инспекционных проверок. Банковский надзор в большей степени стал именно пруденциальным.
Опасения, которые неоднократно высказывались на встречах разного уровня, семинарах, конференциях, в средствах массовой информации о том, что отчисления в Фонд обязательного страхования вкладов окажут серьезное влияние на политику формирования процентных ставок по вкладам, не нашли своего подтверждения. Возможно, некоторые кредитные организации и учли этот фактор, но в целом банки ориентировались на конъюнктуру рынка, сбалансированность собственных возможностей и на политику Банка России в части изменения ставки рефинансирования. Именно такой позиции придерживается и Новосибирский Муниципальный банк, вошедший в систему страхования вкладов в 2004 г. одним из первых.
Анализ динамики уровня рискованности банковских операций и различных подходов к его оценке позволяет сделать достаточно взвешенные долгосрочные прогнозы. По нашему мнению, которое подтверждается практикой, банки, стремящиеся к конкурентоспособности международного уровня, видят перспективы и ставят перед собой стратегические цели, всегда взвешенно относятся к проблеме рисков. И появление системы страхования вкладов не оценивается ими как возможность переложить ответственность со своих плеч на чужие.
Быстрые темпы роста российской финансово-кредитной системы сопровождаются расширением спектра банковских продуктов и услуг, совершенствованием технологий, ростом объемов банковских операций, изменением внешних условий и т.д. Все это постоянно требует внесения определенных корректив и в систему управления рисками. Данная система становится более многофакторной, охватывает все большее количество операций, в нее включаются те элементы, которые еще вчера казались несущественными. Поэтому усиление внимания регулятора в лице Банка России к этому направлению, означающее допуск к работе со средствами вкладчиков только финансово устойчивых, стабильно функционирующих банков, вполне объяснимо.
Повышение рискованности отдельных операций мы бы не стали относить на счет появления гаранта в лице Агентства по страхованию вкладов. Так же как и приток депозитов в банках не стоит относить исключительно за счет внедрения системы страхования вкладов. У жителей страны на руках скопилась значительная денежная масса, а согласно результатам социологических исследований, именно банковские вклады наряду с недвижимостью представляют наибольший интерес для инвестирования населения. Скорее, внедрение системы страхования явилось дополнительным и весьма существенным фактором, обеспечивающим рост доверия населения к банкам и стабильность российской банковской системы в целом. Рост доверия населения станет, на наш взгляд, и одним из решающих факторов, позволяющих сформировать систему безотзывных вкладов, — это процессы взаимосвязанные.
По нашему мнению, внедрение ССВ — логическое продолжение тех позитивных процессов, которыми отмечено развитие банковской системы России в последние полтора десятилетия. Многие элементы, использованные ЦБ РФ при оценке кредитных учреждений для вхождения в систему страхования вкладов, обсуждались еще с 1996 г. Тем не менее именно сейчас, с включением широко применяемых в международной практике инструментов оценки эффективности деятельности кредитных организаций, стало возможным говорить о повышении доверия к российской банковской системе не только внутри страны, но и извне, со стороны международных финансовых институтов. Это тем более важно, что международные границы становятся все более открытыми, в том числе и для региональных банков, которые в условиях все более жесткой конкуренции заинтересованы во внешних источниках капитала.
 WORLD WIDE